深度剖析中国旅游企业真实经营业绩 国内旅游业务现状与挑战
中国国内旅游市场经历了前所未有的波动与变革。从疫情冲击到复苏回暖,旅游企业的经营业绩始终是行业关注的焦点。本文基于公开数据与行业调研,深度剖析国内旅游企业的真实经营状况,揭示表面繁荣背后的结构性挑战。
一、整体复苏态势下的业绩分化
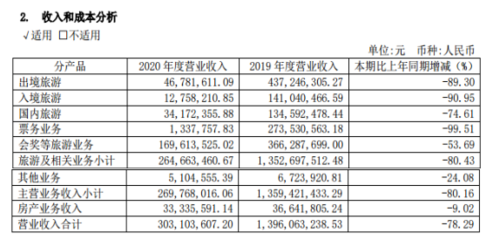
2023年以来,国内旅游人次和收入同比大幅增长,但企业层面的业绩修复并不均衡。头部OTA平台凭借流量优势和供应链整合能力,率先实现盈利回升;而传统景区、酒店和旅行社则受制于资产较重、人力成本刚性等因素,利润率恢复缓慢。以携程、同程为代表的在线旅游企业,其国内业务营收已基本恢复至疫情前水平,部分细分领域甚至实现超越。相比之下,众多中小型旅行社仍处于亏损或微利状态,行业洗牌加速。
二、营收结构变化:本地游与周边游成主力
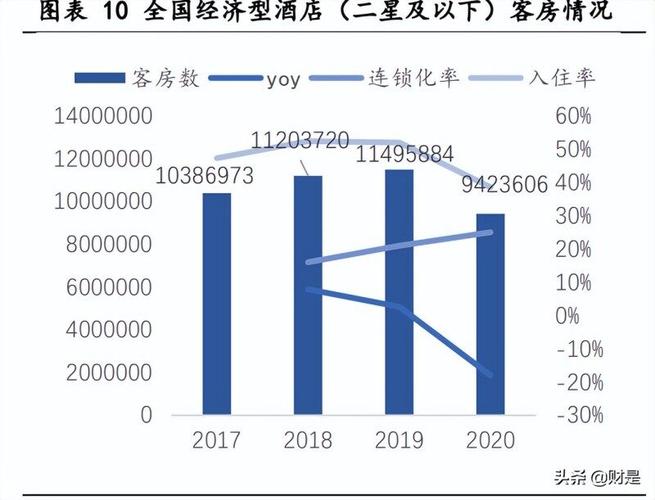
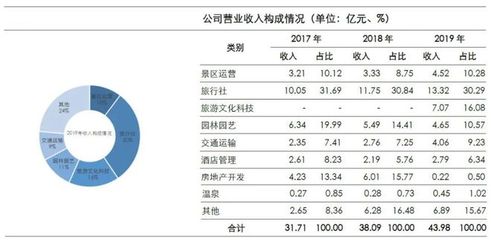
受消费信心和出行习惯改变影响,国内旅游企业的营收结构发生显著变化。短途、高频的本地游和周边游占比大幅提升,成为支撑业绩的基本盘。景区门票收入占比下降,二次消费(餐饮、文创、体验项目)成为增长引擎。酒店行业则呈现“两极分化”:经济型酒店受益于下沉市场商务出行复苏,入住率持续走高;高端度假酒店在节假日表现亮眼,但平日客流不足的问题依然突出。
三、成本压力与盈利困境
尽管营收有所恢复,但旅游企业的成本端压力并未减轻。人力成本方面,一线服务人员流失严重,招聘和培训成本上升;能源与物料成本受通胀影响持续高位;部分企业为维持现金流而背负的债务利息,进一步侵蚀利润空间。以景区类上市公司为例,其毛利率普遍低于疫情前水平,净利润率更是大幅收窄。不少企业通过缩减营销费用、优化人员结构等方式降本增效,但可持续性存疑。
四、数字化转型与经营效率提升
面对经营压力,头部旅游企业加速数字化转型,通过数据驱动实现精准营销和动态定价,提升运营效率。例如,部分景区引入智慧票务系统,降低人工成本的同时优化游客体验;酒店集团通过会员体系增强复购率。中小企业在数字化投入上能力有限,与头部企业的差距进一步拉大,行业马太效应加剧。
五、政策支持与市场预期
政府出台的纾困政策(如暂退旅游服务质量保证金、税收减免)对缓解企业压力起到一定作用,但政策落地效果因地区而异。国内旅游业务的基本面依然稳健,但企业需从规模扩张转向精细化运营,深耕细分市场(如研学、康养、冰雪旅游),构建差异化竞争力。警惕节假日集中出行带来的供需失衡风险,以及价格战对行业健康发展的损害。
中国旅游企业的真实经营业绩呈现“整体回暖、个体承压”的复杂图景。国内旅游业务的增长动力正从资源驱动转向创新驱动,企业唯有聚焦盈利能力、提升服务品质、拥抱数字化变革,才能在激烈竞争中实现可持续发展。
如若转载,请注明出处:http://www.zouqihuwai.com/product/51.html
更新时间:2026-10-24 03:30:53